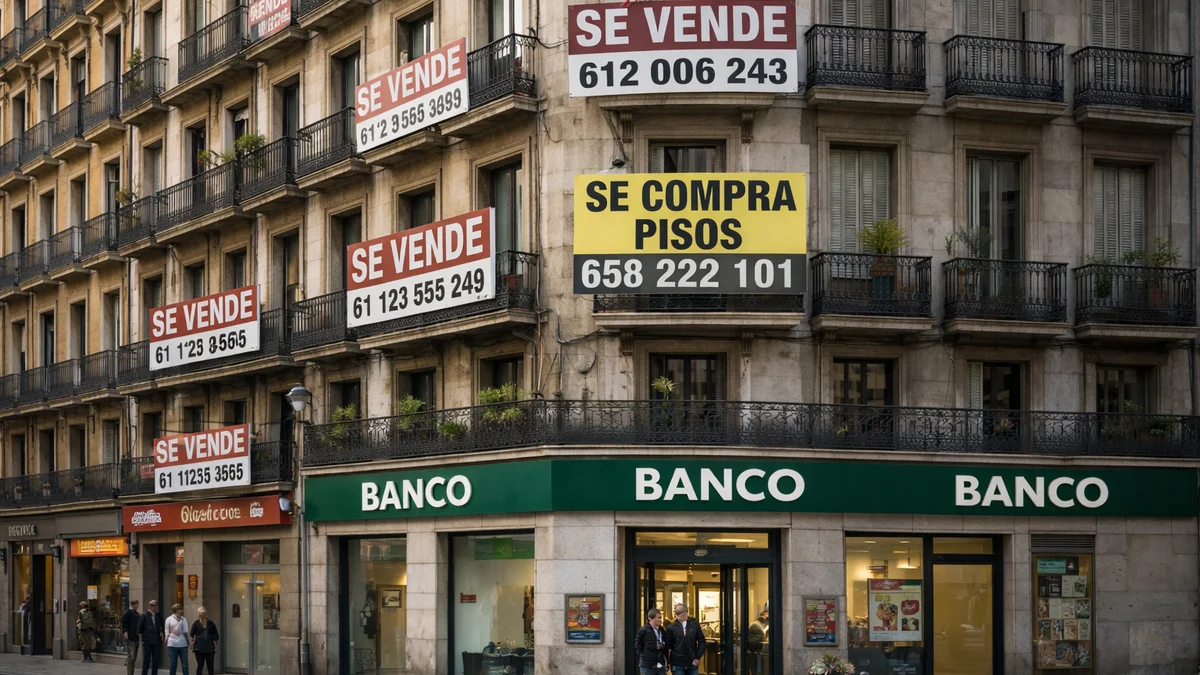
Comprar una vivienda en España se está convirtiendo en un reto cada vez más difícil para una parte creciente de la población. Para muchos jóvenes y familias ya no es una cuestión de ahorrar más o gestionar mejor sus ingresos, sino de aceptar que, sencillamente, no llegan. Cada año se retrasa más la edad de emancipación y cada vez más personas asumen que solo podrán acceder a una vivienda mediante un endeudamiento a muy largo plazo.
Ante esta situación surgen muchas preguntas: ¿qué está pasando realmente?, ¿quién sube los precios?, ¿son los fondos de inversión, las grandes empresas o el propio sistema? En este artículo intentaremos analizarlo desde un punto de vista lo más objetivo posible, apoyándonos en datos y evitando explicaciones simplistas.
La base del problema comienza por los salarios. En España, el sueldo medio ronda los 28.000 euros brutos anuales, el sueldo mediano se sitúa en torno a los 23.200 euros y el salario más frecuente apenas supera los 15.500 euros. Son cifras claramente inferiores a las de muchos países de nuestro entorno europeo. Sin embargo, el precio de la vivienda en las principales ciudades españolas se acerca cada vez más al de esos países. Esta desconexión entre ingresos y precios es una de las principales causas de la tensión actual del mercado.
Existe además una percepción muy extendida de que los grandes tenedores controlan el mercado inmobiliario. Sin embargo, los datos no respaldan completamente esta idea. En España se venden cada año alrededor de 600.000 viviendas, y aproximadamente un 10 % pertenecen a grandes propietarios. La inmensa mayoría sigue estando en manos de particulares. Por tanto, no parece que exista un monopolio capaz de fijar precios de forma directa, lo que obliga a buscar otras explicaciones.
La clave está en cómo se forman realmente los precios. En muchos casos, el valor de una vivienda no se fija en función de su coste real, de su calidad constructiva o de su utilidad, sino en función de cuánto puede endeudarse una familia media. Pongamos un ejemplo habitual: una pareja que ingresa conjuntamente unos 3.600 euros netos al mes. Para un banco, ese nivel de ingresos permite conceder una hipoteca cercana a los 270.000 euros. Ese dato es conocido tanto por la entidad financiera como por el agente inmobiliario, y casualmente muchas viviendas en zonas urbanas se sitúan justo en ese entorno de precio. Ni muy por encima, ni muy por debajo: exactamente en el máximo financiable.
Aquí aparece lo que podríamos denominar el binomio banco–inmobiliaria. La inmobiliaria cobra un porcentaje del precio, por lo que cuanto más alto sea este, mayor será su beneficio. El banco, por su parte, obtiene mayores ingresos cuanto mayor es el préstamo concedido. Ninguno de los dos tiene un incentivo real para que el comprador pague menos. Su interés es llevarlo hasta el límite de su capacidad financiera. De este modo, cada mejora salarial no se traduce en una vivienda más asequible, sino en un aumento del precio.
Este mecanismo explica en gran medida por qué los precios apenas bajan incluso en momentos de crisis. Mientras exista acceso relativamente sencillo al crédito, el sistema se retroalimenta: la gente compra, los precios suben, los bancos prestan más y las inmobiliarias incrementan su facturación. Se crea así un círculo que funciona para todos los actores implicados, excepto para el comprador, que asume un endeudamiento cada vez mayor.
Si realmente se quisiera aliviar el problema de la vivienda, sería necesario actuar sobre este núcleo del sistema. Algunas posibles medidas podrían ser la limitación anual y progresiva del número de hipotecas destinadas a viviendas, lo que favorecería sobremanera la venta a corto plazo con importantes descuentos por el temor a que en años posteriores la situación sea aún peor. A ello debería unirse una rebaja en los impuestos en la adquisición de la primera vivienda y permitir la libre financiación únicamente a viviendas de nueva construcción, lo que daría un impulso a las promotoras y a la creación de nueva oferta.
Estas medidas aumentarían la oferta real, reducirían la presión especulativa y disminuirían la dependencia del endeudamiento privado. Es evidente que este tipo de políticas reduciría los beneficios de bancos, inmobiliarias e incluso del propio Estado a corto plazo. Sin embargo, también aumentaría el bienestar social, facilitaría el acceso a la vivienda y permitiría una mayor estabilidad económica para las familias.
En conclusión, el problema de la vivienda en España no es únicamente una cuestión de falta de oferta. Es, sobre todo, un problema de diseño del sistema. Se ha construido un modelo en el que el precio depende fundamentalmente del endeudamiento máximo de los compradores, y no del valor real de los inmuebles. Mientras esta lógica no cambie, los precios seguirán aumentando y cada generación tendrá más dificultades para acceder a una vivienda en condiciones razonables.